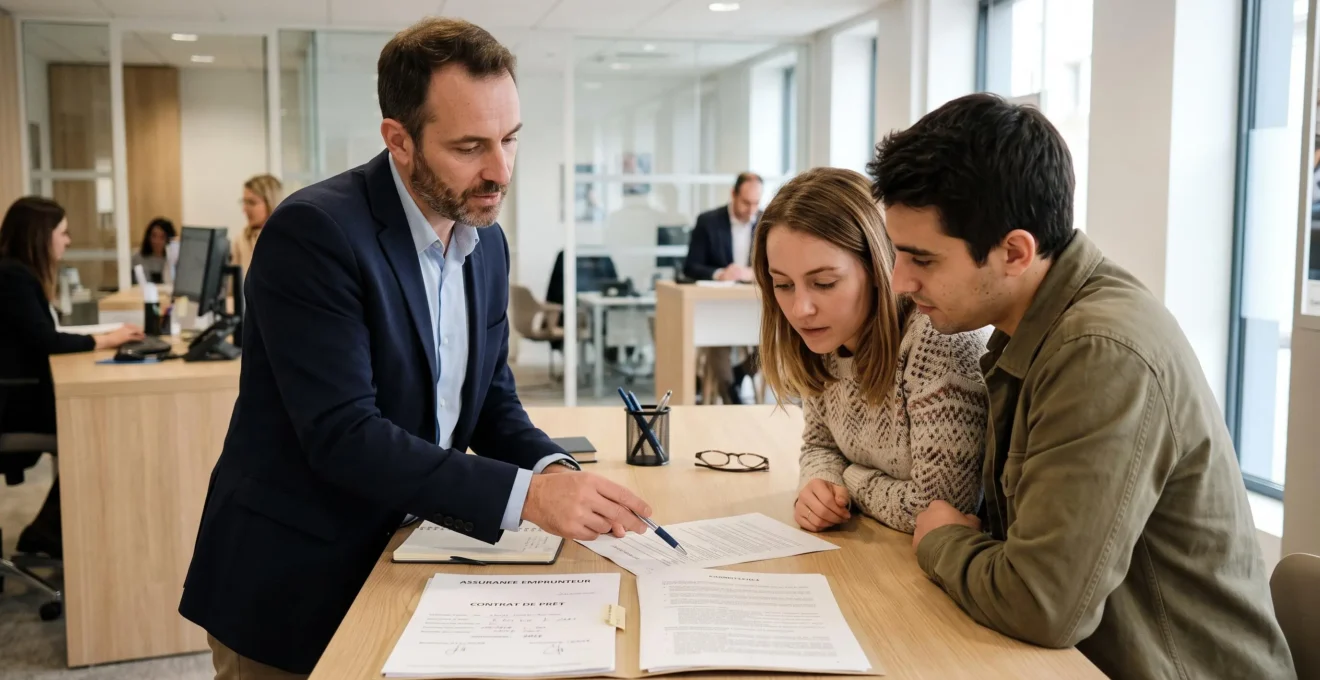
Lorsqu’un acquéreur immobilier compare les offres de prêt, son attention se porte presque toujours sur le taux d’intérêt affiché par la banque. L’assurance emprunteur, elle, passe souvent au second plan, alors qu’elle représente une part significative du coût total du financement. Derrière ces deux lignes du plan de financement se cache pourtant un même indicateur de marché : le taux Eur CMS 10 ans, qui sert de référence aux banques pour fixer leurs taux fixes à long terme et influence, par ricochet, le prix de l’assurance.
Comprendre comment ce taux fonctionne, par quels canaux il agit sur votre contrat d’assurance et quels leviers vous pouvez activer pour optimiser votre couverture permet d’éviter de surpayer un poste de dépense souvent sous-estimé.
- Le taux Eur CMS 10 ans sert de référence aux banques pour fixer les taux des crédits immobiliers à taux fixe.
- Son niveau influence indirectement le coût de l’assurance emprunteur via les politiques de souscription et le coût du capital des assureurs.
- Les lois Lagarde, Hamon, Bourquin et Lemoine permettent de déléguer ou résilier son assurance pour obtenir de meilleures conditions.
- Comparer les offres et adapter les garanties à son profil reste le levier d’optimisation le plus efficace, quel que soit le niveau des taux.
Le taux Eur CMS 10 ans : définition et rôle de référence
Le taux Eur CMS 10 ans, acronyme d’Euro Constant Maturity Swap à 10 ans, correspond au taux fixe auquel les institutions financières acceptent d’échanger, sur une durée de dix ans, un flux d’intérêts fixes contre un flux d’intérêts variables. Formulé plus simplement, il reflète le prix auquel les acteurs du marché estiment aujourd’hui le coût d’un emprunt à taux fixe sur dix ans en zone euro.
Ce taux est déterminé en continu sur le marché interbancaire des swaps de taux d’intérêt, un marché de gré à gré où les banques s’échangent des flux financiers futurs. Il intègre les anticipations des opérateurs quant à l’évolution des taux longs dans la zone euro, ce qui en fait un baromètre très suivi.
Pourquoi il guide le prix des crédits immobiliers
Pour fixer le taux d’un crédit immobilier à taux fixe, les banques partent d’un taux de référence auquel elles ajoutent une marge destinée à couvrir leurs coûts et à rémunérer le risque. Le taux Eur CMS 10 ans est l’une des références les plus utilisées pour les prêts longs. Une variation, même modeste, de cet indicateur se répercute donc rapidement sur les barèmes proposés aux emprunteurs.
Le suivi du taux CMS sur 10 ans permet de mieux comprendre les tendances qui se dessinent sur les marchés financiers. Une progression peut signaler un environnement moins favorable pour le coût des crédits, tandis qu’un repli peut créer des conditions plus intéressantes pour emprunter ou renégocier un financement. Pour aller plus loin et mieux anticiper les évolutions possibles, découvrez cette analyse consacrée aux perspectives du taux CMS sur 10 ans.
L’assurance emprunteur : un poste de coût à ne pas négliger
L’assurance emprunteur, aussi appelée assurance de prêt, protège à la fois la banque et l’emprunteur en cas d’événement empêchant le remboursement du crédit. Elle est quasi systématiquement exigée lors de l’octroi d’un prêt immobilier, mais la loi Lagarde garantit à l’emprunteur la possibilité de choisir librement son assureur, ouvrant la porte à la concurrence entre contrats groupe et contrats individuels.
Les garanties couvertes
Un contrat d’assurance emprunteur combine généralement plusieurs garanties :
- Décès : remboursement du capital restant dû aux ayants droit.
- PTIA (perte totale et irréversible d’autonomie) : prise en charge en cas d’invalidité majeure.
- ITT (incapacité temporaire totale de travail) : versement des mensualités pendant un arrêt de travail prolongé.
- IPT / IPP (invalidité permanente totale ou partielle) : prise en charge selon le taux d’invalidité constaté.
- Perte d’emploi : garantie optionnelle, soumise à des conditions strictes et à des délais de carence.
Contrat groupe ou délégation d’assurance
Historiquement, les banques distribuent des contrats groupe mutualisés au moment de la souscription du prêt. Depuis la loi Lagarde, les emprunteurs peuvent toutefois opter pour une délégation d’assurance et souscrire un contrat individuel auprès d’un assureur indépendant, à condition que les garanties soient au moins équivalentes à celles exigées par la banque.
Les contrats individuels sont souvent mieux adaptés au profil réel de l’assuré, notamment pour les emprunteurs jeunes et en bonne santé. Ce choix prend tout son sens lorsque l’on observe comment le niveau des taux de marché, et donc du taux Eur CMS 10 ans, se diffuse jusqu’au prix final de l’assurance.
Comment le taux Eur CMS 10 ans influence le coût de l’assurance
L’influence du taux Eur CMS 10 ans sur l’assurance emprunteur est indirecte, mais réelle. Elle passe par trois canaux principaux : la fixation des taux de crédit, les politiques de souscription des assureurs et le coût du capital qui pèse sur leur modèle économique.
Du taux de marché au taux du crédit immobilier
Première étape de la transmission : la banque s’appuie sur le taux Eur CMS 10 ans pour fixer le barème de ses prêts à taux fixe. Lorsque cet indicateur monte, les taux de crédit tendent à suivre ; lorsqu’il baisse, les barèmes s’allègent. Cette relation n’est pas purement mécanique : la politique commerciale de chaque banque, l’intensité de la concurrence et les conditions économiques générales peuvent amplifier ou amortir la variation.
Pour les crédits à taux fixe, le niveau du taux Eur CMS 10 ans compte surtout au moment de la souscription : le taux obtenu reste ensuite inchangé pendant toute la durée du prêt. Les crédits à taux variable, plus souvent indexés sur l’Euribor, restent sensibles aux anticipations de marché, elles-mêmes partiellement reflétées par le taux Eur CMS 10 ans.
Du taux de crédit aux politiques des assureurs
Le niveau général des taux influence ensuite la façon dont les assureurs calibrent leurs offres. En environnement de taux bas, les rendements des placements financiers reculent et la pression sur les marges s’accentue. Pour maintenir des volumes d’affaires suffisants, les assureurs peuvent assouplir certains critères de souscription et proposer des tarifs plus compétitifs à une clientèle plus large.
En période de taux élevés, le raisonnement s’inverse : les assureurs peuvent se montrer plus sélectifs sur les profils considérés comme risqués (âge, antécédents de santé, profession) et appliquer plus fréquemment des surprimes ou des exclusions. L’accès à l’assurance se durcit alors pour une partie des emprunteurs.
Coût du capital et provisions des assureurs
Le taux Eur CMS 10 ans pèse également sur le coût du capital des compagnies d’assurance et sur le calcul de leurs provisions mathématiques, qui représentent les sommes mises en réserve pour couvrir leurs engagements futurs. Quand les taux sont bas, les assureurs doivent constituer des provisions plus importantes pour garantir le même niveau d’engagement sur la durée, ce qui peut peser sur le prix des contrats, surtout pour les prêts longs et de montant élevé.
À l’inverse, un contexte de taux plus élevés améliore la rentabilité des placements obligataires des assureurs, ce qui peut, à terme, se traduire par davantage de marge de négociation sur les tarifs, à condition que la concurrence joue pleinement son rôle.
À retenir : Le taux Eur CMS 10 ans n’apparaît jamais directement sur votre devis d’assurance, mais il influence en amont le coût du crédit, l’appétit au risque des assureurs et leur structure de coûts. Trois paramètres qui, combinés, se retrouvent dans le prix final de votre prime.
Stratégies d’optimisation selon le niveau des taux
Quel que soit le contexte de marché, le prix de votre assurance emprunteur n’est jamais figé. Trois leviers restent accessibles à tout emprunteur : comparer, déléguer, et calibrer les garanties à son profil réel.
La délégation d’assurance : le levier principal
La délégation d’assurance est le mécanisme le plus efficace pour agir sur le coût global de son financement. En souscrivant un contrat individuel auprès d’un assureur alternatif, l’emprunteur peut obtenir un tarif plus proche de son profil réel, notamment lorsqu’il est jeune, non-fumeur et sans antécédents médicaux. La seule contrainte est de respecter l’équivalence de garanties exigée par la banque prêteuse.
Changer d’assurance en cours de prêt
Plusieurs lois successives ont renforcé la capacité à faire jouer la concurrence après la signature du prêt :
- Loi Hamon : résiliation possible à tout moment pendant les 12 premiers mois du contrat.
- Loi Bourquin : résiliation à chaque date anniversaire du contrat.
- Loi Lemoine : résiliation à tout moment du contrat, sans attendre une date anniversaire.
Ces dispositifs permettent de renégocier son assurance plusieurs fois au cours du remboursement du prêt, en profitant des évolutions du marché et des améliorations de son propre profil.
Adapter sa stratégie au contexte de taux
- Si le taux Eur CMS 10 ans est bas :
Profitez des conditions favorables pour sécuriser un taux fixe et vérifiez votre contrat d’assurance : les écarts entre assureurs peuvent être plus marqués qu’il n’y paraît malgré des mensualités de crédit faibles.
- Si le taux Eur CMS 10 ans est élevé :
Compensez le coût du crédit en travaillant à fond sur l’assurance : mise en concurrence systématique, délégation d’assurance et choix de garanties strictement adaptées au profil.
- Si vous avez déjà un prêt en cours :
Utilisez la loi Lemoine pour comparer les offres actuelles à votre contrat et basculer, si l’économie attendue est significative, vers un contrat plus compétitif.
Checklist pratique avant de signer
- Demander plusieurs devis en parallèle de l’offre groupe de la banque.
- Vérifier l’équivalence des garanties au regard de la fiche standardisée d’information.
- Contrôler les exclusions (sports, professions, pathologies).
- Analyser la quotité assurée pour chaque co-emprunteur.
- Comparer le coût total de l’assurance sur la durée du prêt, et pas uniquement le taux affiché.
- Prévoir une revue annuelle du contrat pour activer, si besoin, la loi Lemoine.
Attention : un taux d’assurance très bas peut masquer des garanties réduites ou des exclusions importantes. Toujours comparer les contrats sur la base des garanties réelles et pas uniquement du prix affiché.
Tendances et perspectives : BCE, réglementation et digitalisation
Au-delà des mécanismes de marché, trois dynamiques structurent durablement le marché de l’assurance emprunteur : la politique monétaire de la Banque centrale européenne, l’évolution du cadre réglementaire et la montée en puissance des acteurs digitaux.
Le rôle central de la BCE
Les décisions de la Banque centrale européenne sur ses taux directeurs se diffusent progressivement sur l’ensemble de la courbe des taux, et donc sur le taux Eur CMS 10 ans. Une orientation restrictive de la politique monétaire tend à pousser les taux longs à la hausse, ce qui renchérit les crédits immobiliers et peut, par les mécanismes évoqués plus haut, peser sur le coût de l’assurance. Une orientation plus accommodante produit l’effet inverse.
Suivre les annonces de la BCE et les publications économiques permet aux emprunteurs d’anticiper les fenêtres de marché, sans pour autant chercher à prédire précisément les niveaux futurs des taux.
Un cadre réglementaire de plus en plus favorable à l’emprunteur
Depuis la loi Lagarde, l’arsenal législatif n’a cessé de renforcer la liberté de choix de l’emprunteur. Les lois Hamon et Bourquin ont progressivement ouvert les possibilités de résiliation, et la loi Lemoine a introduit la résiliation à tout moment, tout en supprimant le questionnaire de santé pour certains prêts (sous conditions de montant et de durée).
Ces évolutions tirent les prix à la baisse, améliorent l’accès à l’assurance pour les profils fragiles et renforcent la transparence du marché. Elles rendent la mise en concurrence plus simple et plus régulière.
L’impact de la digitalisation et des insurtech
Les acteurs digitaux spécialisés dans l’assurance (insurtech) exploitent la donnée et l’automatisation pour affiner la tarification en fonction du profil réel de l’assuré. Les comparateurs en ligne facilitent la mise en concurrence, et les parcours de souscription dématérialisés réduisent les délais entre la demande et la signature du contrat.
Cette transformation profite surtout aux emprunteurs les plus actifs : ceux qui comparent, qui demandent plusieurs devis et qui n’hésitent pas à changer d’assureur en cours de prêt.